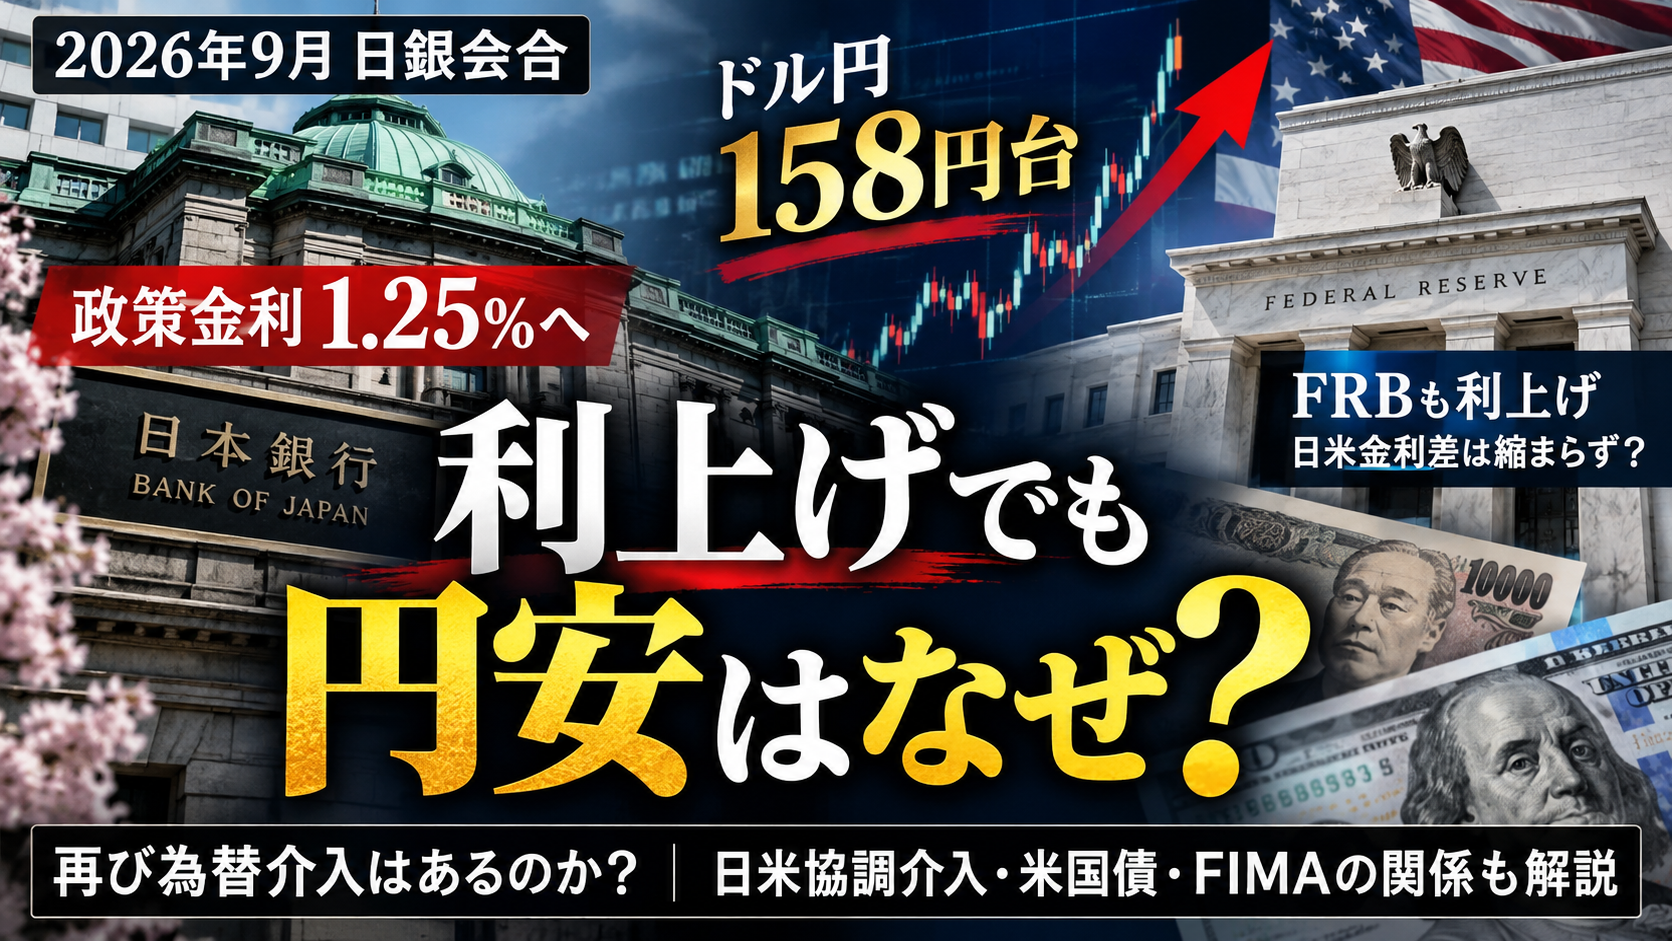
2026年9月18日、日本銀行は金融政策決定会合で政策金利を0.25%引き上げ、1.25%とすることを決定しました。
政策金利1.25%は31年ぶりの高水準です。
通常であれば、日本の金利上昇は円高要因として意識されます。
ところが実際の外国為替市場では円高にならず、ドル円は一時158円台まで円安が進みました。
「日銀が利上げしたのに、なぜ円安になるのか?」
ここには日銀だけでなく、直前に利上げしたFRB(米連邦準備制度理事会)の金融政策や、今後の日米金利差に対する市場の見方が関係しています。
そして円安が再び加速したことで、もう一つ意識され始めているのが「為替介入」です。
日本と米国は2026年7月31日、円安に対応するため異例の日米協調介入を実施しています。
さらに日本政府は今後、保有する米国債を活用してドル資金を調達できるFRBの「FIMA Repo Facility」を利用する方針も示しました。
今回は、
「日銀利上げ → それでも円安 → 再び為替介入? → 米国債とFIMA」
という流れから、現在のドル円を整理してみましょ!
今回の重要ポイント
今回のポイントは次の6つです。
- 日銀は政策金利を1.00%から1.25%へ引き上げ
- 決定は7対2で、2人の委員が利上げに反対
- 利上げにもかかわらずドル円は一時158.05円まで円安
- FRBも9月に利上げしており、日米金利差縮小への期待が弱まった
- 円安再加速によって再び為替介入が意識されている
- 7月の日米協調介入後、日本は米国債を売却せずドルを調達できる「FIMA」の活用方針を示した
今回のポイントは単純な「日銀が利上げした」という話ではありません。
日銀とFRBの金融政策、ドル円、為替介入、さらに世界最大級の米国債保有国である日本と米国との関係までつながっています。
日銀が政策金利を1.25%へ引き上げ
2026年9月18日、日本銀行は政策金利を0.25%引き上げました。
| 項目 | 前回 | 今回 |
| 政策金利 | 1.00% | 1.25% |
| 変更幅 | ― | +0.25% |
| 投票結果 | ― | 7対2 |
| 金融政策 | 引き締め | 追加利上げ |
日銀によると、日本経済は緩やかに成長しており、基調的な物価上昇率も2%に近づいています。
植田総裁は記者会見で、今後についてもインフレの状況次第では連続利上げや0.5%の利上げも排除しない考えを示しました。
一方、今回の決定には2人の反対票がありました。
市場では今回の0.25%利上げ自体がかなり予想されていたこともあり、利上げそのものよりも「この先どの程度のペースで金利を上げるのか」に注目が集まりました。
利上げしたのにドル円は158円へ
日銀が利上げすれば円高になる。
そう考えていた人も多いかもしれません。
しかし実際には逆方向へ動きました。
9月18日の外国為替市場では、ドル円が一時1ドル=158.05円まで上昇。
円は対ドルで大きく下落しました。
背景の一つとして、市場が日銀の利上げを事前にかなり織り込んでいたことがあります。
さらに7対2という投票結果や、植田総裁から今後の急速な利上げを強く示唆するメッセージが出なかったことから、
「日銀は利上げしたが、今後も急速に金利を引き上げるわけではない」
という見方が市場で広がりました。
もう一つの原因はFRB
今回の円安を日銀だけで考えると、本質を見落とす可能性があります。
9月16日、FRBも政策金利を0.25%引き上げ、
3.75~4.00%
としました。
さらにFOMC参加者による政策金利見通しも上方修正され、追加利上げの可能性が意識されています。
つまり、
日銀
1.00% → 1.25%
FRB
3.50~3.75% → 3.75~4.00%
と、両方の中央銀行が利上げしました。
日銀だけが利上げしてFRBが据え置き・利下げ方向なら、日米金利差は縮小しやすくなります。
しかし今回は米国側も金利を引き上げています。
そのため市場では、
「日銀が利上げしたから日米金利差が急速に縮小する」
という期待が後退しました。
これが日銀利上げにもかかわらず円安が進んだ重要な背景です。
円安再加速で「為替介入」が再び意識される
ドル円が再び158円前後まで上昇したことで、市場では日本政府による為替介入への警戒も強まっています。
9月21日時点では、日本当局による「レートチェック」も報じられています。
レートチェックとは、財務省などの意向を受けて市場参加者に現在の為替レートを確認する行為です。
必ず介入につながるわけではありませんが、市場では実際の為替介入に向けた準備段階として警戒されることがあります。
今回特に重要なのは、わずか約2カ月前に日本と米国が実際に協調介入していることです。
2026年7月、日米が異例の協調介入
2026年7月31日、日本の財務省と米国財務省は協調して円買い介入を実施しました。
財務省は8月3日の公式声明で、
「最近見られた円の過度な変動や無秩序な動きに対処した」
と説明しています。
さらに、
「今後、更なる協調介入を実施することも躊躇しない」
とも明記しました。
米国が円買い介入に参加するのは非常に異例です。
当時Reutersは、ベッセント米財務長官が50~100億ドル相当の円購入を記したメモを持っていたことも報じています。
つまり今回の円安局面では、日本単独の介入だけでなく、
「再び日米が協調する可能性はあるのか」
も市場の注目材料になります。
なぜ米国まで円買い介入に参加したのか
ここからが今回の重要なポイントです。
財務省が公式に説明している協調介入の目的は、
「円の過度な変動や無秩序な動きへの対応」
です。
したがって、
「日本が米国債を売ろうとしたから、米国が介入した」
と断定することはできません。
一方で、その背景を考えるうえで無視できないのが、日本が保有する巨額の米国債です。
日本が円買い・ドル売り介入を行うには、ドル資金が必要になります。
大規模な介入が繰り返されれば、外貨準備として保有するドル資産をどのように現金化するのかという問題が出てきます。
その選択肢の一つが米国債です。
日本が米国債を大量に売ると何が起こる?
日本が保有する米国債を市場で大量に売却した場合、米国債価格には下落圧力がかかります。
債券価格と利回りは反対方向に動くため、
米国債売却
↓
米国債価格下落
↓
米国金利上昇
という圧力につながる可能性があります。
米国にとって金利上昇は、
- 住宅ローン金利
- 企業の資金調達
- 米政府の利払い負担
- 株式市場のバリュエーション
などにも影響します。
特に現在は米国債市場の金利上昇そのものが大きな市場テーマになっています。
Reutersは9月17日、7月の日米協調介入に至る米政府内部の動きを報じ、ベッセント財務長官が日本の政策や米国債市場への波及を問題視していたと伝えています。
したがって、
「日本による大量の米国債売却を避けたいという米国側の利害も存在する」
という点は、今回の協調関係を理解するうえで重要です。
ただし、これを「協調介入を行った唯一の理由」とする公式な根拠は確認できません。
そこで登場する「FIMA」とは?
この問題を考えるうえで非常に重要なのが、
FIMA Repo Facility
です。
日本語では「外国・国際通貨当局向けレポ・ファシリティ」と呼ばれます。
仕組みを簡単にすると、
日本などの通貨当局
↓
保有する米国債をFRBへ一時的に差し入れる
↓
FRBからドルを受け取る
↓
そのドルを使って円を購入できる
というものです。
重要なのは、
米国債を市場で売却しなくてもドルを調達できる
ということです。
FIMAは米国側にもメリットがある
FIMAは日本を助けるだけの仕組みではありません。
FRB自身がFIMAについて、
「外国当局が米国債を市場で売却する以外のドル調達手段を提供する」
ための制度だと説明しています。
これは米国債市場の安定にもつながります。
つまり、
日本側
米国債を大量売却せずドルを調達
↓
円買い介入に利用できる
米国側
外国政府による米国債の大量売却を抑える
↓
米国債市場への売り圧力を軽減できる
という双方にメリットがあります。
実際、日本財務省は7月の日米協調介入後、
「日本は将来的にFIMA Repo Facilityの活用を予定している」
と公式声明に明記しました。
米国のベッセント財務長官もFIMAの利用を支持しています。
「米国債を売られるのが怖いから協調介入」は正しい?
ここは事実と分析を分ける必要があります。
確認できた事実
- 7月31日に日米は協調して円買い介入を実施した
- 公式目的は「円の過度な変動・無秩序な動きへの対応」
- 日本は今後FIMAを利用する方針を表明した
- FIMAは米国債を市場売却せずドルを調達できる仕組み
- FRB自身もFIMAが米国債市場の安定に役立つと説明している
- 米国側でも日本による米国債売却が米国市場へ与える影響は意識されている
現時点で確認できないこと
「日本が米国債を売却すると米国を脅したため、米国が協調介入に参加した」
という因果関係を裏付ける公式発表は確認できません。
したがって、これを事実として断定するのは適切ではありません。
ただし、
日本の円安対策と米国債市場の安定という日米双方の利害が重なっている
と考えることはできます。
今後のドル円で見るべきポイント
今回の円安局面では、単純にドル円の数字だけを見るのではなく、次の4点が重要になります。
日銀の追加利上げ
日銀が次の利上げをどの程度早く実施するのか。
FRBの追加利上げ
米国側も追加利上げを続ければ、日銀が利上げしても日米金利差は縮小しにくくなります。
日本政府の為替介入
レートチェックから実際の円買い介入へ進むのか。
さらに前回同様、米国が協調するのかも注目です。
FIMAの実際の利用
日本政府は利用方針を示していますが、実際にどの程度利用するのか。
これは今回から新しく注目しておきたい材料です。
まとめ
2026年9月18日、日銀は政策金利を1.25%へ引き上げました。
しかしドル円は円高にならず、一時158円台まで円安が進みました。
背景には、
日銀の利上げが織り込み済みだったこと
に加えて、
FRBも利上げし、日米金利差が急速には縮小しないとの見方
があります。
そして円安再加速によって、再び為替介入が意識されています。
今回は7月までとは少し状況が違います。
日本と米国はすでに一度、協調して円買い介入を実施しました。
さらに日本は今後、米国債を市場で大量売却することなくドルを調達できるFIMAを利用する方針も示しています。
ここから考えられるのは、
日本の円安対策と米国の米国債市場安定という利害が、以前より強く結びついている可能性です。
ただし、
「米国債を売られるのを恐れた米国が日本を助けた」
と単純化するのは適切ではありません。
公式に確認できる協調介入の目的は、あくまで円の過度な変動や無秩序な動きへの対応です。
今後のドル円では、
日銀の追加利上げ、FRBの追加利上げ、為替介入、そしてFIMA
という4つの要素をセットで追っていく必要がありそうです。
参考・引用元
日本銀行
「金融市場調節方針の変更について」2026年9月18日
財務省
「片山財務大臣談話」2026年8月3日
Federal Reserve Board
「Foreign and International Monetary Authorities(FIMA)Repo Facility」
Reuters
「Dollar advances vs yen as BOJ dissent clouds rate-hike outlook」2026年9月18日
Reuters
「Volatile yen draws intervention watch, other currencies subdued」2026年9月21日
Reuters
2026年7~9月の日米協調介入・米国債市場関連報道
免責事項
本記事は公開情報をもとに作成した情報提供を目的としたものであり、特定の金融商品の売買や投資行動を推奨するものではありません。
掲載内容の正確性・完全性を保証するものではなく、市場環境や金融政策などは今後変化する可能性があります。
投資判断は最新の公式情報を確認したうえで、ご自身の判断と責任で行ってください。
本記事の作成および文章整理にはAIを補助的に活用し、内容の確認・編集を行っています。
コメント